
Une balance industrielle doit être vérifiée lorsqu’elle est utilisée dans un cadre soumis à la métrologie légale. En France, l’obligation dépend principalement de la destination des mesures et du type d’instrument : balance à fonctionnement non automatique ou automatique. Une pesée exclusivement destinée au suivi interne d’une fabrication n’entraîne donc pas systématiquement les mêmes obligations qu’une pesée servant à établir un prix ou à confectionner des préemballages.
Pour déterminer si un équipement est concerné, il faut examiner son utilisation réelle, sa portée maximale, sa catégorie réglementaire et les échéances de contrôle qui lui sont applicables.
L’obligation dépend avant tout de l’utilisation de la balance
La réglementation française distingue plusieurs usages pour les instruments de pesage à fonctionnement non automatique (IPFNA). Une balance entre dans le champ de la métrologie légale lorsqu’elle sert à réaliser certaines opérations dont le résultat doit être fiable et réglementairement contrôlé.
Les six grandes applications concernées sont les suivantes :
- Les transactions commerciales : déterminer le poids d’une marchandise pour établir le montant d’une vente, par exemple lors de la commercialisation de produits alimentaires au kilogramme.
- Le calcul de sommes ou de redevances : utiliser une masse pour déterminer un péage, un tarif, une taxe, une prime, une rémunération ou une indemnité.
- L’application d’une réglementation : réaliser une pesée dans le cadre d’une obligation légale ou d’une expertise judiciaire.
- Le domaine médical : mesurer le poids d’un patient pour sa surveillance, son diagnostic ou son traitement.
- La pharmacie et les analyses médicales : peser des substances pour fabriquer des médicaments sur ordonnance ou effectuer certaines analyses dans les laboratoires médicaux et pharmaceutiques.
- La vente directe et les préemballages : déterminer un prix en fonction de la masse ou confectionner des produits préemballés dont la quantité nominale est réglementée.
Ces applications sont notamment définies par le décret français relatif au contrôle des instruments de mesure. Le cadre européen est également précisé par la directive européenne 2014/31/UE, consacrée aux instruments de pesage à fonctionnement non automatique. La distinction porte sur l’utilisation de la mesure, et non simplement sur le secteur professionnel dans lequel l’appareil est installé.
Une balance réservée au contrôle interne est-elle concernée ?
Une balance utilisée uniquement pour surveiller une fabrication ne relève pas automatiquement des mêmes obligations de vérification périodique légale. Par exemple, une entreprise peut peser des matières premières pour ajuster une recette ou suivre la consommation d’un atelier sans que chaque mesure serve à établir une transaction commerciale.
La situation change lorsque les résultats sont utilisés pour déterminer le prix d’une marchandise, confectionner des préemballages ou satisfaire une autre application réglementée. Il faut donc examiner la destination réelle de chaque pesée, et pas seulement l’emplacement de la balance.
Cette distinction est particulièrement importante dans l’agroalimentaire, où un même établissement peut utiliser des équipements différents pour réceptionner des matières premières, préparer des lots, contrôler une fabrication et conditionner des produits destinés à la vente.
Le responsable qualité ou production doit alors distinguer les besoins de maîtrise métrologique interne des obligations légales. Un étalonnage interne ou un contrôle de cohérence des résultats peut contribuer à la qualité du processus, mais ne remplace pas une vérification réglementaire lorsqu’elle est obligatoire.
Pour les entreprises qui doivent organiser le suivi de leurs équipements, METAF présente des prestations de vente, d’installation, de maintenance, de réparation et de vérification périodique des instruments de pesage. Cet accompagnement peut intervenir dans la gestion des équipements concernés, en fonction de leur catégorie et des opérations nécessaires.
Quelles sont les périodicités de vérification des balances non automatiques ?
Pour les IPFNA soumis au contrôle en service, la périodicité dépend notamment de la portée maximale de l’instrument. L’arrêté français du 26 mai 2004 distingue également la vérification périodique de la révision périodique.
| Situation | Vérification périodique | Particularité |
|---|---|---|
| Instrument de portée maximale inférieure ou égale à 5 tonnes, cas général | 1 an | Vérification périodique seule au titre de l’article 7 |
| Portée maximale inférieure ou égale à 30 kg et utilisation pour la vente directe au public | 2 ans | Les deux conditions doivent être réunies |
| Instrument de portée maximale supérieure à 5 tonnes | 1 an | Révision périodique supplémentaire tous les 2 ans |
Ces intervalles sont fixés par les articles 7 et 8 de l’arrêté du 26 mai 2004. Le seuil de 5 tonnes concerne la portée maximale de la balance, c’est-à-dire la capacité maximale prévue pour l’instrument, et non le poids habituel des marchandises pesées.
L’exception de deux ans doit également être interprétée avec précision : elle concerne les instruments dont la portée maximale ne dépasse pas 30 kg et qui sont utilisés pour la vente directe au public. Elle ne s’applique pas automatiquement à toutes les petites balances ni à la confection de préemballages.
Pour les instruments de plus de 5 tonnes, la révision périodique constitue une opération supplémentaire à la vérification périodique. Son intervalle est de deux ans ; la première révision intervient normalement deux ans après la mise en service, sous réserve des dispositions transitoires applicables. Il ne faut donc pas confondre les deux contrôles ni considérer que la révision remplace la vérification annuelle.
La vérification périodique comprend notamment un examen administratif et des essais métrologiques. Le professionnel chargé du contrôle examine les caractéristiques réglementaires de l’instrument, ses marques et ses scellements, puis réalise les essais nécessaires pour vérifier son fonctionnement dans les conditions prévues par la réglementation.
Quelles règles s’appliquent aux balances à fonctionnement automatique ?
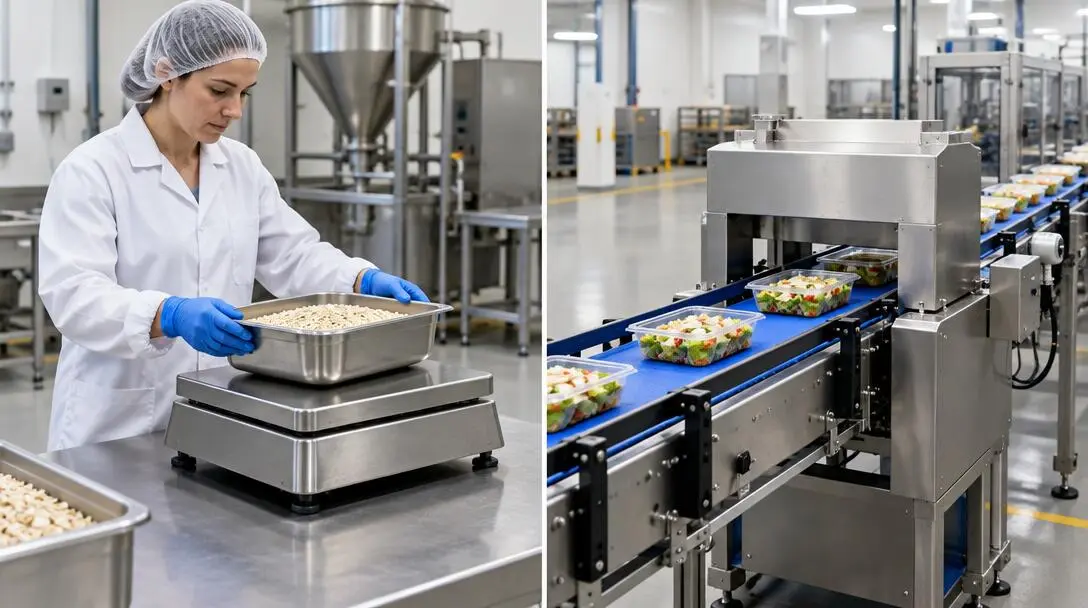
Les instruments de pesage à fonctionnement automatique (IPFA) relèvent d’un régime distinct. Contrairement à une balance sur laquelle un opérateur dépose individuellement une charge et effectue la pesée, ces équipements réalisent une opération de pesage intégrée à un processus automatique, sans intervention humaine individuelle pendant chaque mesure.
Les principales familles réglementaires comprennent notamment :
- Les trieuses-étiqueteuses automatiques : elles pèsent les produits qui circulent sur une ligne et peuvent associer le résultat au processus de tri ou d’étiquetage.
- Les instruments de remplissage gravimétrique : ils permettent de doser une quantité de produit en fonction de sa masse, notamment lors du remplissage de contenants.
- Les doseuses pondérales : elles déterminent ou délivrent des quantités de produit par pesage dans des opérations de dosage automatisé, selon la catégorie et les usages réglementaires concernés.
- Les totalisateurs discontinus : ils déterminent la masse de charges successives avant d’en cumuler les résultats.
- Les totalisateurs continus : ils mesurent et totalisent la masse de produits circulant de manière continue, par exemple sur un convoyeur peseur.
- Les ponts-bascules automatiques : ils servent au pesage automatisé de véhicules ou de charges dans les catégories définies par la réglementation.
L’arrêté du 10 janvier 2006 prévoit une vérification périodique à intervalles d’un an au plus pour les instruments relevant de son champ d’application. Cette opération comprend un examen administratif et des essais métrologiques. Pour certaines catégories, notamment les totalisateurs et les ponts-bascules automatiques routiers ou ferroviaires, un examen de l’installation est également prévu.
Pour déterminer si un instrument automatique relève de ce contrôle, deux conditions doivent être examinées : son appartenance à une sous-catégorie de l’annexe I de l’arrêté du 10 janvier 2006 et son utilisation pour l’une des opérations réglementées visées par ce texte. Le seul fonctionnement automatique d’une machine ne suffit donc pas à établir son assujettissement.
Réparation, modification ou déplacement : quand faut-il un nouveau contrôle ?
Une intervention technique sur une balance peut avoir des conséquences réglementaires différentes selon sa nature. Il faut notamment distinguer une réparation, une modification importante et la vérification périodique habituelle.
Après une réparation
La remise en service d’un instrument réparé peut nécessiter une vérification primitive après réparation, selon les dispositions applicables à sa catégorie. Cette opération vise à contrôler l’instrument après l’intervention. Pour les instruments concernés, la vérification primitive après réparation ne dispense pas de la vérification périodique. Les deux opérations peuvent toutefois être réalisées au cours d’une même intervention lorsque les conditions réglementaires sont réunies.
Une simple opération de maintenance ne doit pas être assimilée automatiquement à une réparation entraînant les mêmes formalités. La nature des pièces remplacées, l’incidence de l’intervention sur les caractéristiques de l’instrument et les règles propres à sa catégorie doivent être examinées.
Après une modification importante
Une modification susceptible d’affecter significativement la conformité au type, les fonctionnalités ou les performances de l’instrument peut conduire à appliquer les dispositions prévues pour un instrument neuf. Une transformation importante du système de pesage ne peut donc pas être traitée comme un simple entretien courant.
Après un changement d’installation
Pour certaines catégories d’instruments automatiques, la vérification de l’installation fait partie des opérations réglementaires. Un changement de configuration ou de lieu peut donc nécessiter un nouvel examen lorsque les dispositions applicables le prévoient. Cette exigence ne doit cependant pas être généralisée à tout déplacement de toute balance industrielle.
Comment savoir si votre balance est à jour de ses obligations ?
Un responsable de production ou de qualité peut réaliser une première vérification documentaire avant de programmer une intervention. L’objectif est d’identifier le régime applicable et de repérer les éventuelles échéances dépassées.
- Identifier le fonctionnement : déterminer si l’appareil est un IPFNA ou un IPFA et relever sa catégorie lorsqu’elle est indiquée dans la documentation.
- Qualifier l’utilisation : vérifier si les résultats servent à une transaction, à la confection de préemballages ou à une autre application réglementée, ou s’ils restent strictement internes.
- Relever la portée maximale : consulter les caractéristiques de l’instrument afin de déterminer les seuils réglementaires applicables, notamment celui de 30 kg ou de 5 tonnes pour les IPFNA.
- Examiner les marques et scellements : vérifier leur présence et leur intégrité, sans tenter de modifier ou de retirer un dispositif réglementaire.
- Contrôler les échéances dans le carnet métrologique : relever les dates des dernières vérifications et, si nécessaire, révisions ; les comparer aux intervalles applicables à l’instrument et repérer toute échéance dépassée avant de programmer l’intervention requise.
- Identifier l’organisme compétent : rechercher un intervenant agréé pour la catégorie d’instrument et le type d’opération concernés.
La Direction générale des Entreprises met à disposition une liste des organismes agréés de vérification pour les instruments de pesage à fonctionnement non automatique. Cette ressource permet d’orienter les détenteurs vers les intervenants compétents pour les opérations concernées. Pour les instruments automatiques, il faut vérifier séparément les agréments et compétences correspondant à la catégorie réglementaire de l’équipement.
À retenir sur la vérification obligatoire des balances industrielles
Une balance industrielle n’est pas obligatoirement soumise à la même vérification dans toutes les situations. L’obligation dépend de son fonctionnement, de sa catégorie et surtout de l’utilisation réelle des résultats de pesée. Pour les IPFNA, les contrôles sont généralement annuels, avec une exception encadrée pour certaines balances de vente directe au public et une révision supplémentaire pour les instruments de plus de 5 tonnes. Les IPFA relèvent de règles spécifiques, notamment une vérification périodique à intervalles d’un an au plus.
Avant de poursuivre une utilisation réglementée, le détenteur doit donc identifier le régime de son instrument, contrôler ses échéances et faire intervenir un organisme compétent lorsqu’une vérification est nécessaire. En cas de doute sur la catégorie ou les obligations applicables, cette qualification doit être éclaircie avant de considérer la balance comme à jour de ses contrôles.